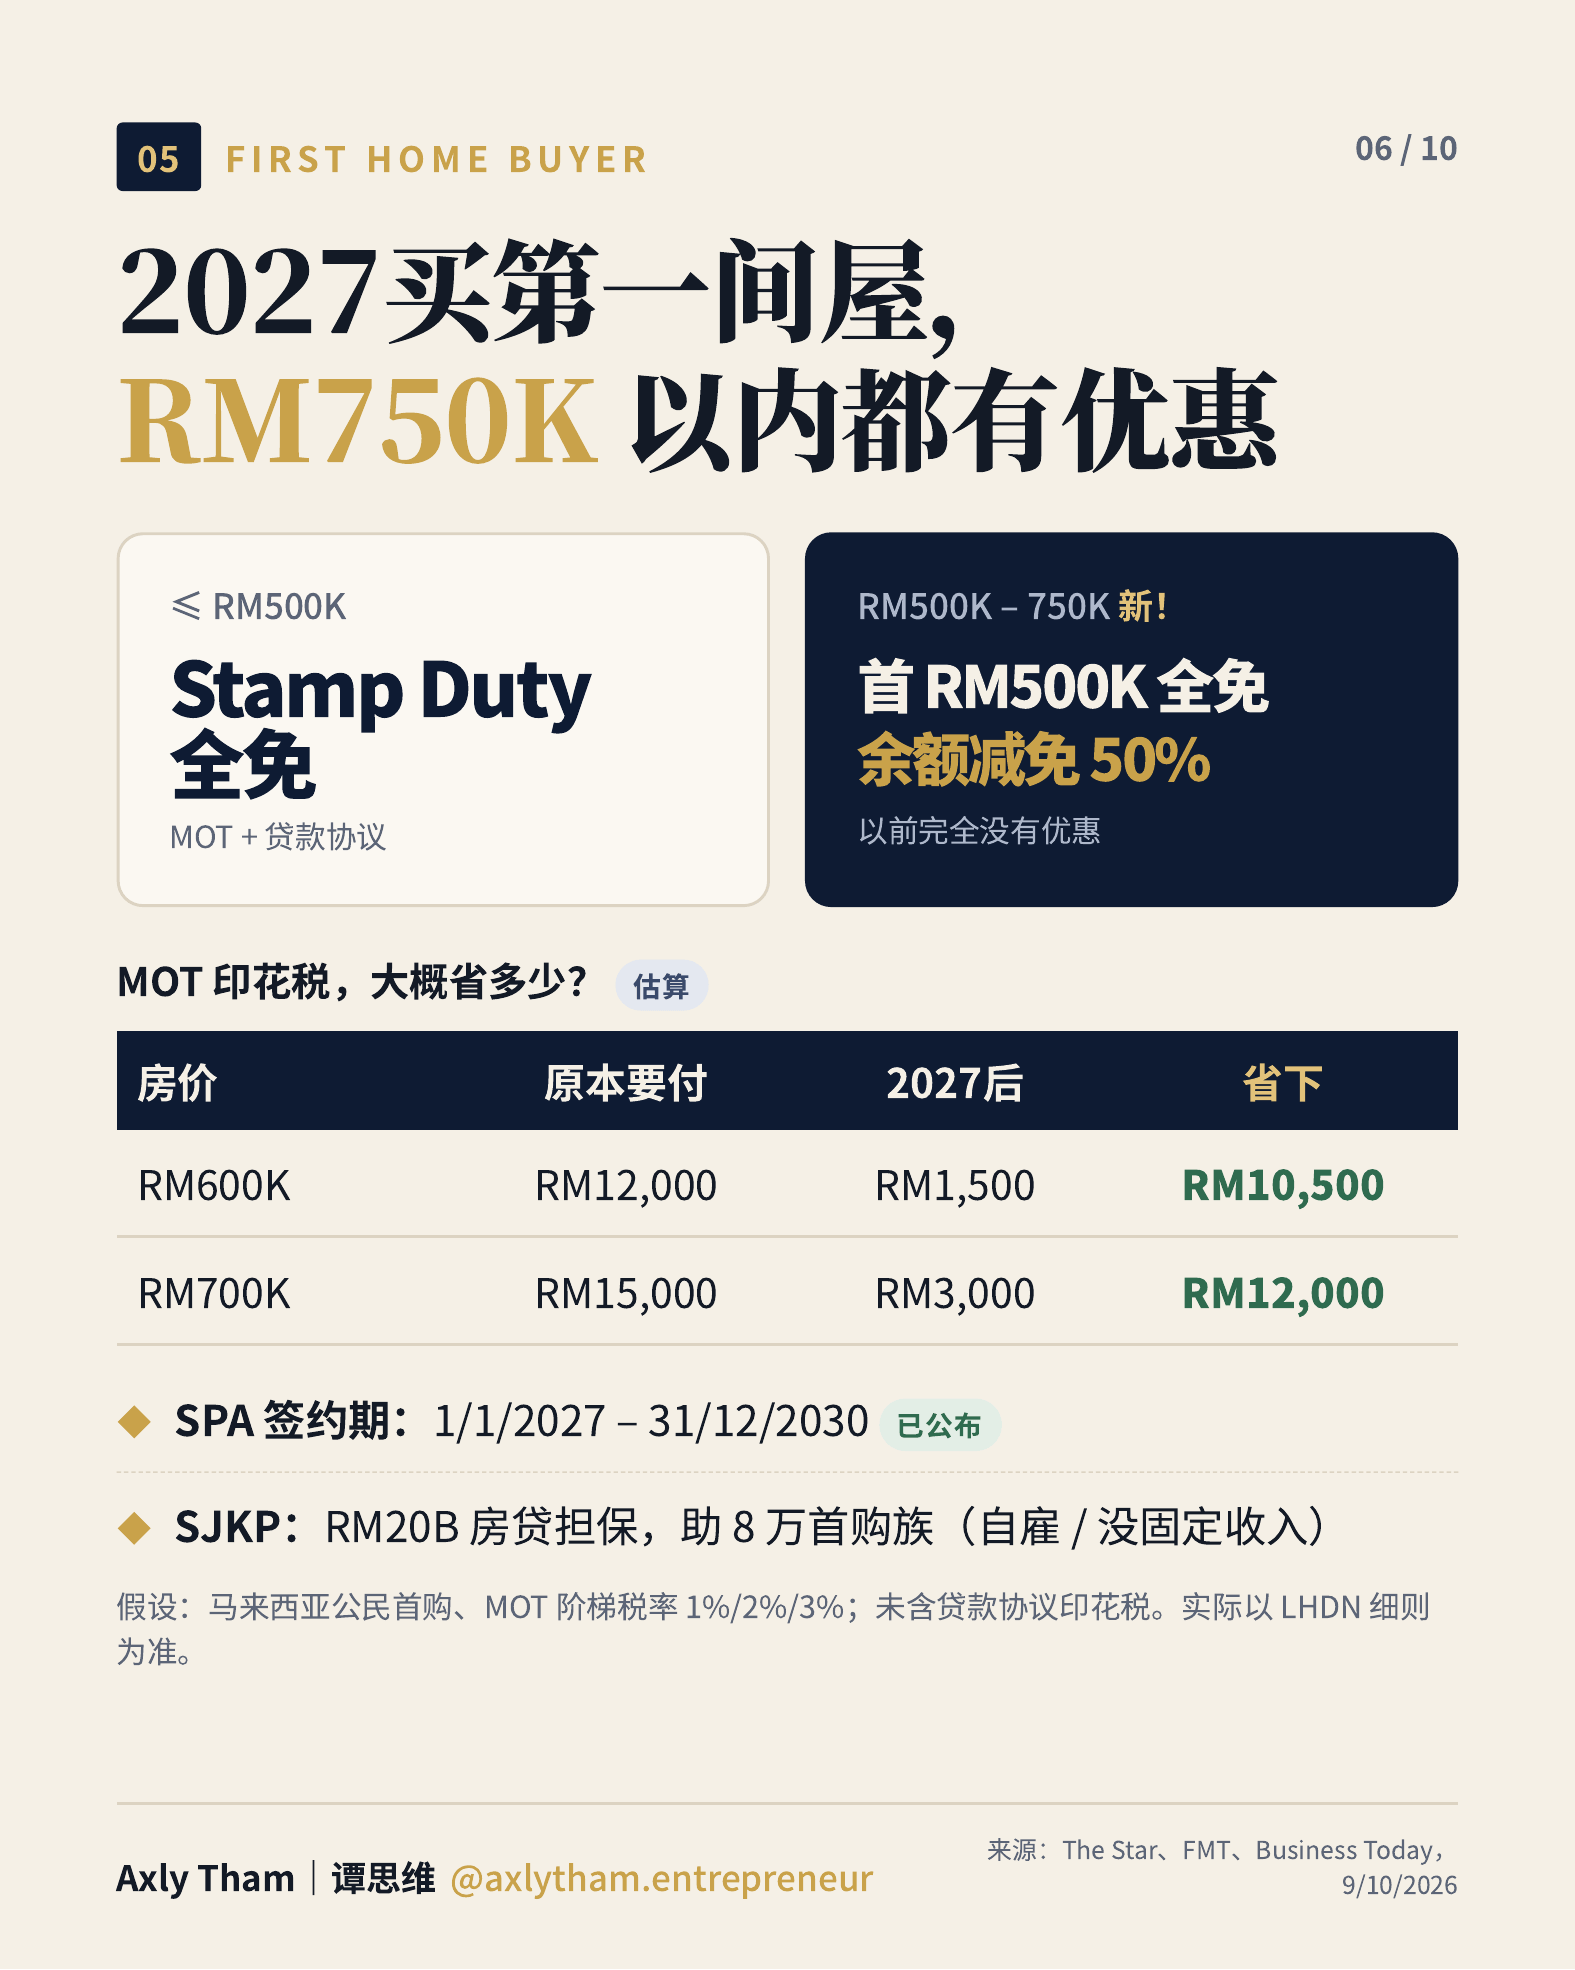
房价不超过 RM500K
转让文件 + 贷款协议印花税拟全免
主要减少交易初期现金支出,但律师费、估价、保险、装修和首期仍需准备。
Quick answer
房价不超过 RM500K
主要减少交易初期现金支出,但律师费、估价、保险、装修和首期仍需准备。
房价 RM500K–RM750K
不是整套房完全免税,但可显著降低部分 MOT 与贷款协议印花税成本。
别漏掉已经存在的优惠
Budget 2025 已公布,符合条件的第一套自住房,如果 SPA 在 2025 年 1 月 1 日至 2027 年 12 月 31 日签署,可在连续 3 个课税年申报房贷利息减免。
这不是 Budget 2027 新措施,但对 2027 年买家仍可能有关,所以不应只看印花税。
房价不超过 RM500K
最高 RM7K
每年合资格房贷利息税务减免
房价 RM500K–RM750K
最高 RM5K
每年合资格房贷利息税务减免
买房现金表
这五栏全部写出来,才知道优惠以后你还缺多少现金。没有拿到银行与律师的书面数字前,不建议用一个“全包价”做决定。
先确认银行可贷比例,不要把发展商优惠当成贷款批准。
律师费、未获豁免的印花税、登记与查册费用要另外预算。
估价、保险/Takaful 与银行文件费用会因个案不同。
装修、家电、管理费、维修基金与水电押金常被低估。
买完房后仍应保留数个月基本开销与供款缓冲。
先看自己是哪一种买家
真正决定你买得安心不安心的,是收入稳定度、银行批贷、买房后的现金储备,以及房子是否适合你的用途。
最直接受益
交易初期的印花税现金支出有机会下降,尤其是 RM500K 以下房产。但首期、律师费、估价、保险与装修仍要自己准备。
值得进一步问
SJKP 是一个可能的融资渠道,不过重点不是“没有薪资单”,而是你能否用银行流水、报税与业务记录证明稳定收入。
先不要因为优惠而买
省下几千或一万多令吉,不会自动解决未来 30 年的月供压力。先处理现金流、信用与紧急储备,再谈订金。
Example calculation
以下按一般 MOT 阶梯税率与目前公布的减免方式说明,不包括贷款协议印花税,亦不等于个人最终账单。
RM500,000
RM9,000
RM0
约 RM9,000
RM600,000
RM12,000
RM1,500
约 RM10,500
RM700,000
RM15,000
RM3,000
约 RM12,000
RM500K 例子只说明 MOT;最终费用还取决于正式细则、贷款金额、文件与个案情况。请让交易律师计算。
Budget 重点图解
左边是首购印花税与 SJKP 摘要,右边是个人税务变化。税务变化可能影响手上现金,但不能直接等同于房贷额度增加。
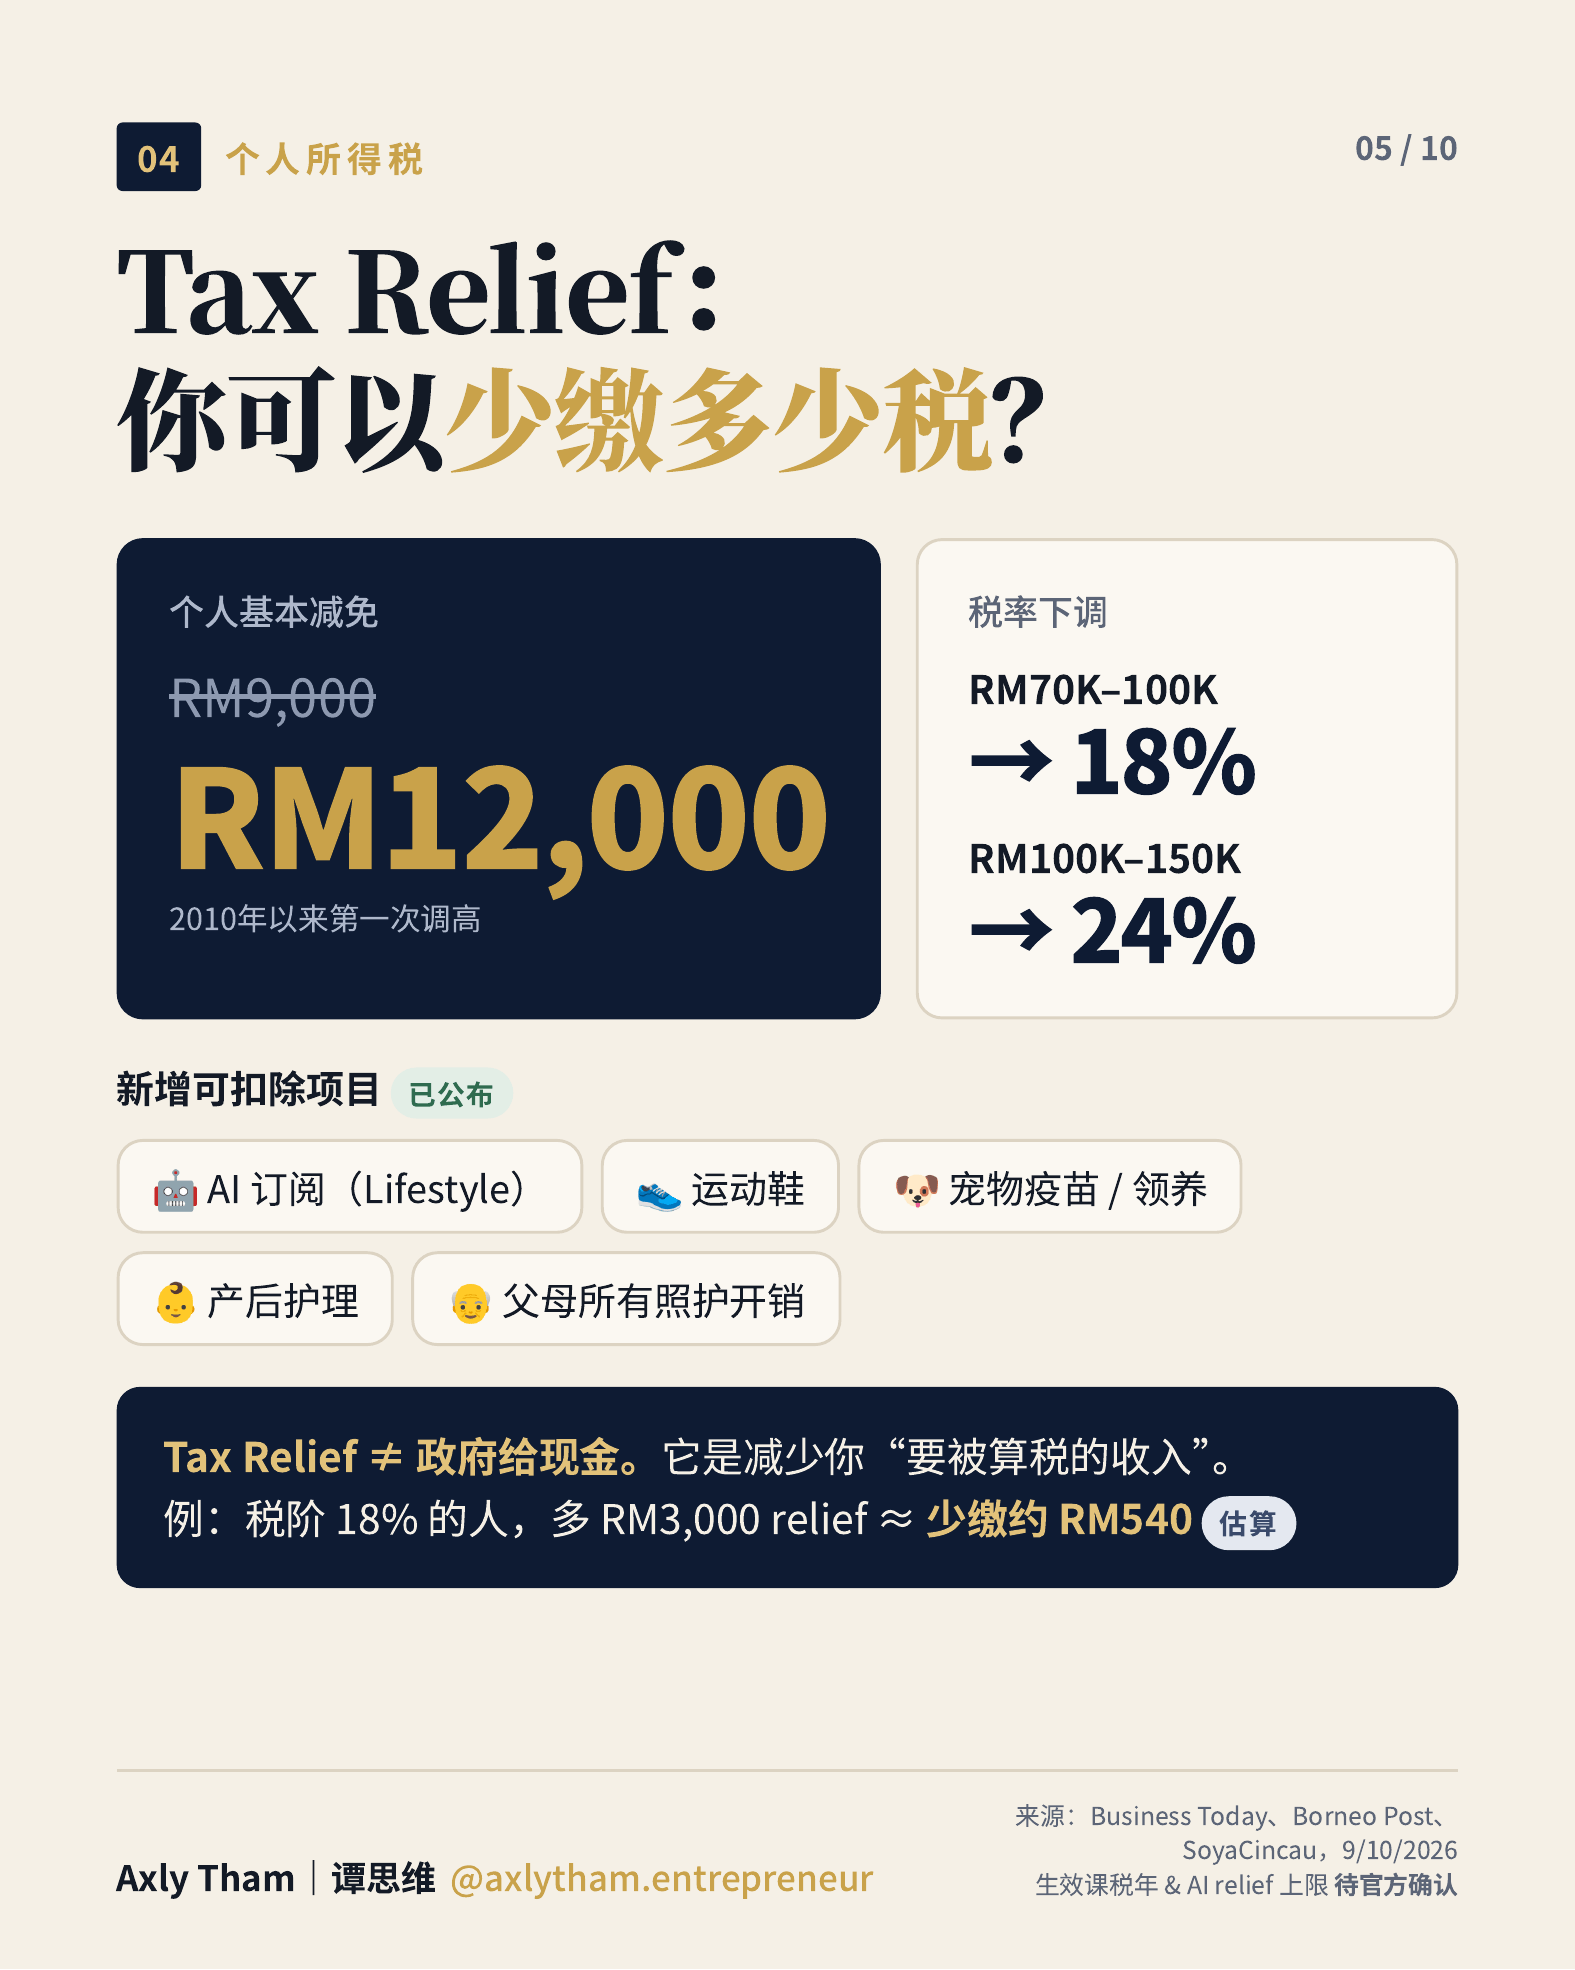
不只买房优惠
个人所得税
如果最终细则落实,部分纳税人的税务现金流可能改善;但改善多少取决于应课税收入,不等于银行自动提高贷款额度。
最低薪资
对部分受薪者可能增加收入,但中小企业豁免与执行细节仍待公布,也不能只用新薪资推算长期供款能力。
可负担房屋
政府演词列出 Rumah Mesra Rakyat、Program Residensi Rakyat,以及 Kulai、Nilai、Paya Rumput、Pertang 等新项目;申请与开放时间要另查负责机构。
以上是政策层面的现金流背景,不是个别贷款、税务或住房资格结论。正式执行须再核对部门细则。
SJKP financing guarantee
Budget 2027 宣布最高 RM20 billion的房屋融资担保,预计协助约 80,000 名首购族, 特别是自雇、Gig Worker 或没有固定薪资单的人士。
这不是现金援助,也不代表房贷自动批准。银行仍会审核收入记录、CCRIS/CTOS、现有债务、供款能力与房产估值。
申请前先整理这些文件
申请流程,讲白一点
01
整理收入、每月债务和 CCRIS 记录,确认房价不是只看银行可借上限。
02
现行做法是通过参与 SJKP 的金融机构申请,不是直接向 SJKP 借钱。
03
银行仍会评估供款能力、文件、房产估值和内部信贷政策。
现行 SJKP 公布的基本方向包括:马来西亚公民、18 岁或以上、第一套自住房,以及总供款不超过毛收入的 65%。Budget 2027 新增担保规模已经宣布,但银行与计划细则仍可能更新。
Before you book
01
房贷可能要供 30–35 年。真正影响生活的是供款、利率变化、管理费与家庭开销。
02
印花税优惠和贷款批准是两回事。收入、债务、信用记录与估值都会影响结果。
03
自住要看通勤与家庭需要;投资要看真实租客、租金、供应量与持有成本。
04
不要为了凑首期清空储蓄。交屋后仍可能面对装修、维修与收入变化。
Action checklist
确认自己是否符合首购族定义,以及目标房价是否不超过 RM750,000。
计算首期、未获豁免的交易费用、装修与至少数个月的紧急储备。
先做贷款资格评估,不要只听发展商或 Sales 的口头估算。
自雇或佣金收入者,整理近 6 至 12 个月银行流水、报税与收入证明。
签署 SPA 前,让律师按照最新 MOF、LHDN 与 SJKP 书面细则确认资格。
FAQ
截至 2026 年 10 月 9 日,这是 Budget 2027 已宣布的措施。最终资格、文件定义与执行方式,仍须以税务措施、相关法令、印花税豁免令及 LHDN 指引为准。
不是。公布内容针对转让文件与贷款协议的印花税,不代表律师费、估价费、登记费、保险、装修与其他买房费用全部免除。
以一般 MOT 阶梯税率说明,原本约 RM15,000;按首 RM500,000 全免、余额减免 50% 估算,约为 RM3,000,估计节省 RM12,000。最终金额须由律师按正式细则确认。
不一定。SJKP 提供担保机制,但申请人仍须符合计划与金融机构的审核条件,包括收入记录、债务、信用记录、供款能力与房产估值。
不可以这样直接推论。税务减免可能改善部分人的可支配现金,但银行仍会按收入证明、债务承担、信用记录与内部政策评估房贷。
现行流程是向参与计划的金融机构提交申请,不是直接向 SJKP 拿贷款。Budget 2027 的新增担保额已宣布,但执行细节仍要以 SJKP 与银行最新文件为准。
Next step
告诉我们预算、收入方式、自住或投资目标,再一起整理更实际的下一步。
本页用于一般资讯与买房教育,不构成法律、税务、贷款或投资建议。Budget 措施、资格与执行日期可能在立法、宪报、税务措施或机构指引中调整。签署 SPA、支付订金或申请贷款以前,请核对最新书面资料。
← 返回买房 Blog